
Tableau de bord du DAF : les indicateurs à suivre en PME
Rentabilité, trésorerie, BFR, budget : les indicateurs essentiels, leur calcul et la façon de les organiser dans un tableau de bord utile.
Construire mon tableau de bord
Un tableau de bord de DAF en PME tient en une quinzaine d'indicateurs répartis en quatre familles : l'activité et la rentabilité, la trésorerie et le BFR, le suivi budgétaire, et la structure financière. L'enjeu n'est pas d'en suivre davantage, mais de disposer de chiffres fiables, à jour et compris de la même façon par toute la direction.
Dans beaucoup de PME, ces indicateurs existent déjà, mais dans des fichiers Excel consolidés à la main en fin de mois. Résultat : plusieurs jours de travail, des versions qui divergent et des chiffres disponibles trop tard pour agir. Cet article propose une liste d'indicateurs, leur mode de calcul et une organisation en trois niveaux, adaptée à un pilotage mensuel.
À quoi sert le tableau de bord du DAF ?
Il répond à trois questions que se pose la direction chaque mois :
- Gagnons-nous de l'argent ? Rentabilité par activité, par client, par produit.
- Avons-nous assez de trésorerie ? Position actuelle, prévision et besoin en fonds de roulement.
- Sommes-nous dans la trajectoire prévue ? Écarts au budget et atterrissage de fin d'année.
Un bon tableau de bord met en évidence les écarts qui demandent une décision, plutôt que d'aligner des chiffres.
Famille 1 : activité et rentabilité
| Indicateur | Calcul | Ce qu'il révèle |
|---|---|---|
| Chiffre d'affaires | Ventes HT de la période, comparées au mois N-1 et au budget | Dynamique commerciale |
| Taux de marge brute | (CA HT moins coût des ventes) / CA HT | Rentabilité de l'offre, effet des prix et des achats |
| Excédent brut d'exploitation (EBE) | Valeur ajoutée + subventions d'exploitation, moins impôts et taxes, moins charges de personnel | Performance économique de l'activité courante |
| Résultat d'exploitation | EBE + reprises sur provisions et autres produits d'exploitation, moins dotations aux amortissements et provisions et autres charges d'exploitation | Rentabilité après investissements |
| Marge par activité ou par client | Marge brute ventilée par axe analytique | Les activités qui créent ou détruisent de la valeur |
Les soldes intermédiaires de gestion (SIG) donnent un cadre commun et sont directement issus de la comptabilité. La marge par activité demande en revanche un axe analytique fiable : c'est souvent là que se trouvent les décisions les plus utiles, comme l'identification de lignes de produits peu rentables.
Famille 2 : trésorerie et besoin en fonds de roulement
Une entreprise rentable peut manquer de trésorerie. Ces indicateurs se suivent au minimum chaque mois, et la trésorerie souvent chaque semaine.
- Trésorerie nette : disponibilités moins concours bancaires courants. À suivre avec son évolution et une prévision à 13 semaines ou à 6 mois.
- Besoin en fonds de roulement (BFR) : stocks + créances clients, moins dettes fournisseurs. Exprimé en jours de chiffre d'affaires (BFR / CA HT x 365), il se compare facilement d'un mois à l'autre.
- Délai moyen de paiement clients (DSO) : créances clients TTC / CA TTC x 365. Une hausse signale un problème de recouvrement ou de facturation.
- Délai moyen de paiement fournisseurs (DPO) : dettes fournisseurs TTC / achats TTC x 365.
- Rotation des stocks : stock moyen / coût des ventes x 365, pour les entreprises qui gèrent des stocks.
- Balance âgée clients : montants échus par tranche (moins de 30 jours, 30 à 60 jours, plus de 60 jours) et principaux retards.
Ces calculs demandent de la rigueur : le DSO compare des montants TTC entre eux, et la période de référence (mois, trimestre, douze mois glissants) doit rester la même d'un mois à l'autre pour que l'évolution ait un sens.
Famille 3 : suivi budgétaire
- Réel contre budget : écart en valeur et en pourcentage, sur le mois et en cumul annuel.
- Réel contre N-1 : pour distinguer une dérive d'un effet de saisonnalité.
- Atterrissage (forecast) : réel à date + prévision révisée des mois restants. C'est l'indicateur qui permet d'agir avant la clôture.
- Suivi des charges de structure : masse salariale, loyers, frais généraux, comparés au budget.
Le suivi budgétaire suppose que le budget soit chargé dans le même référentiel que le réel : même plan de comptes, mêmes axes analytiques, même granularité mensuelle. C'est un point à traiter dès la conception du tableau de bord.
Famille 4 : structure financière
- Taux d'endettement : dettes financières / capitaux propres.
- Capacité de remboursement : dettes financières / capacité d'autofinancement, exprimée en années.
- Concentration clients : part du chiffre d'affaires réalisée avec les 5 ou 10 premiers clients.
Ces indicateurs bougent lentement : un suivi trimestriel suffit en général, mais ils sont précieux pour préparer un échange avec la banque ou les actionnaires.
Organiser le tableau de bord en trois niveaux
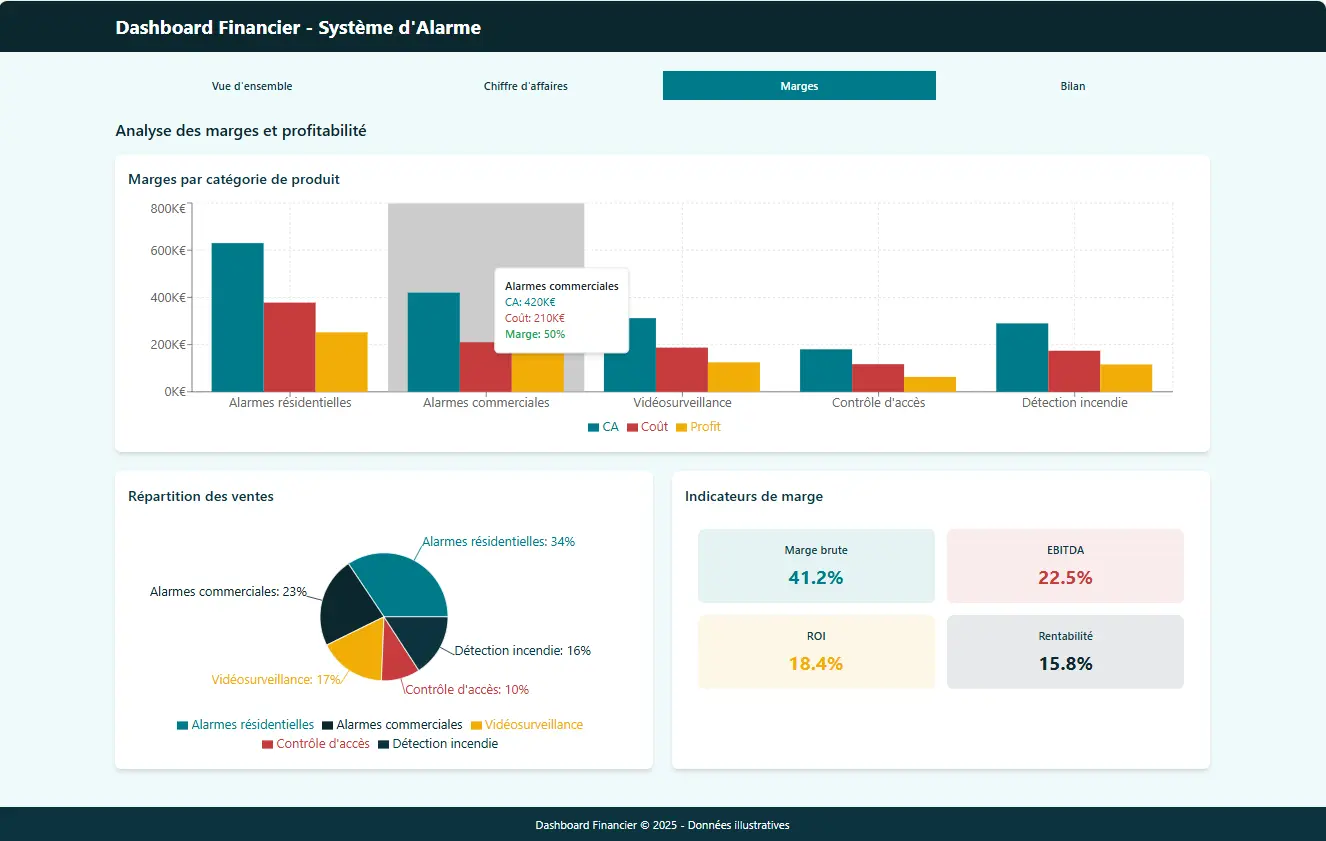
- La synthèse direction : une page avec 8 à 12 indicateurs clés, leurs écarts au budget et à N-1, et des alertes visuelles sur ce qui sort de la trajectoire.
- L'analyse : une page par famille (rentabilité, trésorerie, budget) avec les ventilations par entité, activité ou client.
- Le détail : les écritures, factures ou lignes de budget qui expliquent un écart, accessibles en un clic depuis l'analyse.
Dans Power BI, ce parcours s'appuie sur l'extraction (drill-through) d'une page à l'autre, et la sécurité au niveau des lignes (RLS) permet à chaque responsable de ne voir que son périmètre.
Les sources de données à connecter
- Le logiciel comptable ou l'ERP : grand livre, balance, écritures analytiques.
- Les fichiers de budget : souvent sous Excel, à structurer pour être chargés automatiquement.
- Les relevés bancaires : pour une position de trésorerie à jour.
- Les outils de gestion commerciale ou le CRM : pour le carnet de commandes et les prévisions de ventes.
Si votre groupe compte plusieurs sociétés avec des plans de comptes différents, une table de correspondance commune est indispensable. Nous détaillons cette étape dans notre article sur le reporting multi-filiales.
Les erreurs fréquentes
- Trop d'indicateurs : au-delà d'une quinzaine sur la synthèse, plus personne ne sait où regarder.
- Des définitions non partagées : si la marge n'est pas calculée de la même façon par la finance et par les ventes, le tableau de bord perd sa crédibilité. Documentez chaque indicateur.
- Des chiffres trop tardifs : un tableau de bord disponible le 20 du mois suivant sert surtout à constater.
- Une consolidation manuelle : chaque copier-coller est une source d'erreur. Nos conseils pour migrer d'Excel vers Power BI détaillent comment automatiser cette étape.
Construire votre tableau de bord en cinq étapes
- Lister les décisions à éclairer : partez des questions posées en comité de direction, pas des données disponibles. Chaque indicateur doit servir au moins une décision.
- Rédiger un dictionnaire des indicateurs : pour chaque KPI, sa définition, sa formule, sa source, sa fréquence et son responsable. Ce document évite la plupart des débats sur les chiffres.
- Fiabiliser les sources : plan de comptes, axes analytiques, référentiels clients et produits. C'est souvent l'étape la plus longue, et la plus rentable.
- Construire une première version courte : la page de synthèse et une page d'analyse suffisent pour démarrer. Faites-la valider par deux ou trois utilisateurs clés.
- Installer un rituel : un tableau de bord vit s'il est utilisé. Intégrez-le à la revue mensuelle, et notez les questions qu'il ne permet pas encore de traiter pour la version suivante.
En procédant par itérations courtes, vous obtenez un premier résultat en quelques semaines et vous enrichissez le tableau de bord au rythme de vos besoins, plutôt que de viser d'emblée un outil exhaustif.
Un exemple concret
Après une opération de rachat, une ETI de la sécurité électronique faisait face à un excès de traitements manuels dans son équipe finance. Plus de 12 fichiers Excel mensuels ont été remplacés par un reporting financier automatisé dans Power BI, avec des vues adaptées au board, aux managers et à l'équipe finance. Résultat : plus de 32 k€ économisés par an, un projet rentabilisé en 3 mois et plus de 4 jours rendus chaque mois à l'équipe finance. Lire le cas client.
Pour découvrir notre approche, consultez notre page reporting financier.
Questions fréquentes
À quelle fréquence mettre à jour le tableau de bord du DAF ?
Les indicateurs de rentabilité et de budget se suivent chaque mois, après les écritures de clôture. La trésorerie gagne à être suivie chaque semaine, voire chaque jour si la situation est tendue.
Excel suffit-il pour un tableau de bord financier ?
Pour une seule société et quelques indicateurs, oui. Dès que les sources se multiplient ou que plusieurs personnes doivent consulter les chiffres, un outil comme Power BI fiabilise la consolidation et supprime les manipulations manuelles.
Comment gérer plusieurs sociétés dans un même tableau de bord ?
Il faut une table de correspondance entre les plans de comptes des différentes entités, un traitement des flux intragroupe et des règles de conversion si plusieurs devises coexistent. Une fois ce socle en place, chaque indicateur peut être consulté par société ou en consolidé. Notre cas client reporting financier Power BI montre une vue consolidée de ce type.
Combien d'indicateurs faut-il suivre ?
Une quinzaine au total, dont 8 à 12 sur la page de synthèse, est un bon point de départ. Il vaut mieux enrichir progressivement que démarrer avec cinquante indicateurs.
Vous souhaitez automatiser votre reporting financier ?
En 30 minutes, nous passons en revue vos sources, vos indicateurs et votre processus de clôture, et nous vous proposons une première feuille de route.